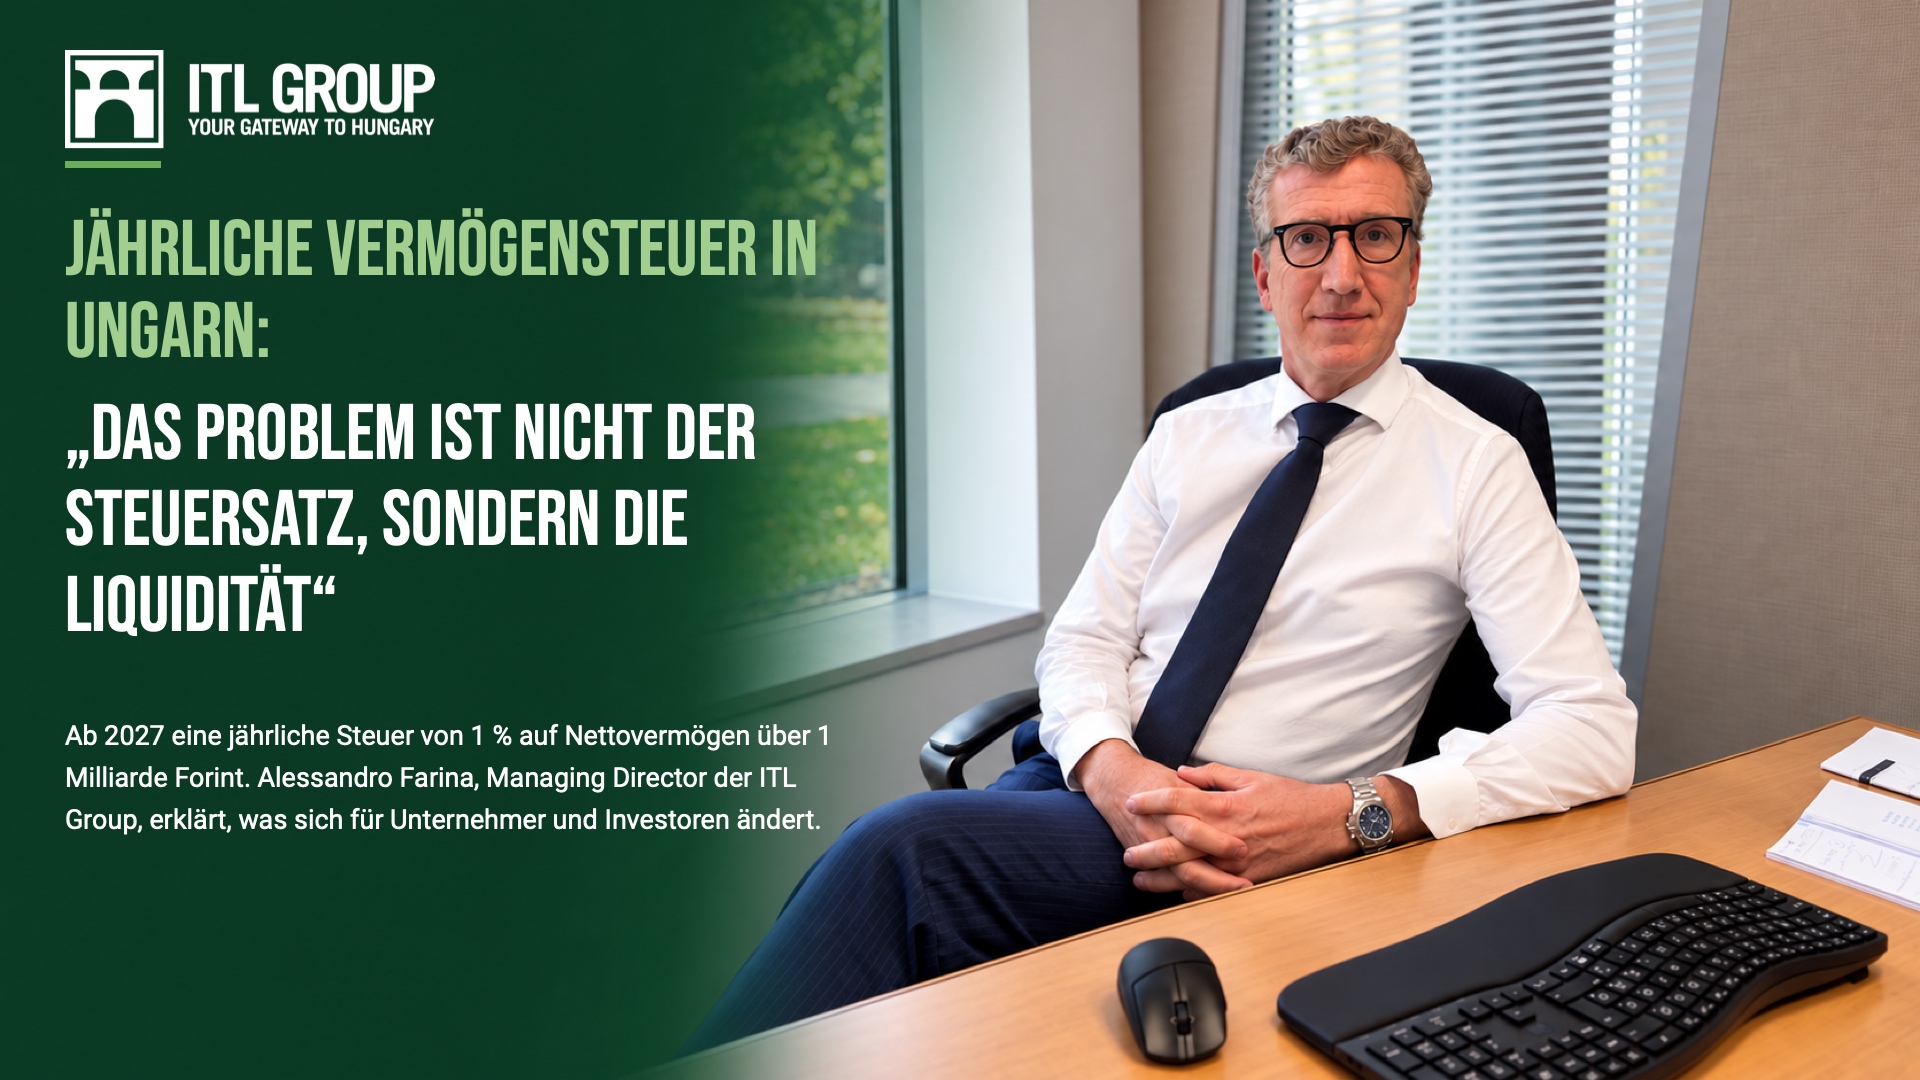
Ab 2027 eine jährliche Steuer von 1 % auf Nettovermögen über 1 Milliarde Forint. Alessandro Farina, Managing Director der ITL Group, erklärt, was sich für Unternehmer und Investoren ändert.
Am 6. Oktober 2026 hat die ungarische Regierung ihren Gesetzentwurf zur Vermögensteuer (vagyonadó) vorgelegt und sofort zur öffentlichen Konsultation gestellt. Wird er in der jetzigen Form verabschiedet, tritt er am 15. Dezember 2026 in Kraft. Stichtag für das Vermögen ist der 31. Dezember 2026; die erste Erklärung und Zahlung sind bis zum 31. August 2027 fällig.
Betroffen ist ein kleiner Kreis: Laut der Folgenabschätzung des Finanzministeriums rund 15.000 natürliche Personen und 2.000 Vermögensverwaltungsstrukturen. Für alle oberhalb des Freibetrags ändert sich jedoch der Umgang mit dem eigenen Vermögen. Wir haben darüber mit Alessandro Farina gesprochen, Managing Director der ITL Group, der täglich italienische und internationale Unternehmer in Ungarn begleitet.
Der Entwurf im Überblick
- Wer zahlt: in Ungarn ansässige natürliche Personen, auf ihr weltweites Vermögen. Nicht Ansässige, gleich welcher Staatsangehörigkeit, zahlen nur auf ungarische Immobilien und auf Anteile an ungarischen Gesellschaften (oder an ausländischen Gesellschaften mit Immobilien in Ungarn), wenn deren Nettowert den Freibetrag übersteigt. Trusts und Privatstiftungen sind eigene Steuerpflichtige. Ehegatten werden getrennt besteuert, jeder mit eigenem Freibetrag.
- Freibetrag: Nettovermögen über 1 Milliarde Forint (rund 2,7 Millionen Euro zum aktuellen Kurs). Besteuert wird nur der Teil oberhalb des Freibetrags.
- Steuersätze: 1 % bis 100 Milliarden Forint, darüber 1,5 %.
- Was erfasst wird: Immobilien (auch das selbst genutzte Eigenheim), Gesellschaftsanteile, Bargeld und Guthaben, Wertpapiere, Krypto-Werte und Vermögen im Ausland. Ebenfalls erfasst sind Kunstwerke, Sammlungen und Schmuck mit einem Einzelwert über 3 Millionen Forint sowie Fahrzeuge über 10 Millionen.
- Nicht börsennotierte Gesellschaften: Der Wert wird nach einer Formel ermittelt: ein Drittel Eigenkapital und zwei Drittel Ertragswert auf Basis des durchschnittlichen Gewinns der letzten drei Jahre.
- Abzüge: Belegte Schulden mindern die Bemessungsgrundlage. Kommunale Steuern auf Immobilien und die Kfz-Steuer werden auf die Steuer angerechnet.
- Ein Beispiel: Bei einem Nettovermögen von 5 Milliarden Forint beträgt die jährliche Steuer 40 Millionen Forint, rund 110.000 Euro.
Quelle: Gesetzentwurf vom 6. Oktober 2026. Der Text befindet sich in der Konsultation und kann sich noch ändern.
Eine Steuer jedes Jahr, keine einmalige Abgabe
Wie haben Ihre Mandanten zuerst reagiert?
Die ersten Reaktionen, wie immer die emotionalsten und spontansten, waren heftig. Viele der Unternehmer, die wir begleiten, hat vor allem ein Punkt getroffen: Es handelt sich um eine jährliche Steuer. Es ist keine einmalige Abgabe, wie sie manche Länder in der Vergangenheit in Notzeiten eingeführt haben.
Vermögensteuern gibt es in Europa bereits. Warum ist diese so umstritten?
Das stimmt, es gibt sie in Europa schon, in teils ähnlicher, teils anderer Form. Sie wurden aber in gefestigteren Volkswirtschaften eingeführt, in denen Vermögen über Generationen gewachsen ist. In Ungarn sind wir zum großen Teil die erste Generation, die ein bedeutendes Vermögen aufbaut.
Dieser Vermögensaufbau wurde auch durch ein bisher günstiges Steuersystem möglich: Körperschaftsteuer und Einkommensteuer sind niedrig. Dank dieser Kombination konnten viele Unternehmer sparen und Vermögen bilden. Und das ist ganz sicher kein Vergehen: Das Land hat sich für dieses System entschieden, und wer hier investiert hat, hat davon profitiert.
Das ungarische Steuersystem
- In Ungarn beträgt die Körperschaftsteuer 9 %, der niedrigste Satz in der EU. Die Einkommensteuer ist eine Flat Tax von 15 %.
Das Umfeld: Preise, Wechselkurs und Wachstum
In welchem wirtschaftlichen Umfeld kommt die Maßnahme?
Das Problem ist, wie so oft in Ungarn, die Neigung, alles in sehr kurzer Zeit zu verändern und damit einen Schock auszulösen. Das haben wir in den letzten Jahren gesehen: Löhne, Verbraucherpreise und Immobilienpreise sind so schnell gestiegen wie nie zuvor im Land. Solche Beschleunigungen sind nie gesund, vor allem wenn die Wirtschaft kaum wächst. Die Unternehmen haben steigende Kosten und eine Nachfrage, die nicht anzieht.
Hinzu kommt der Wechselkurs. Jahrelang hat der Forint schrittweise und relativ vorhersehbar abgewertet. In den letzten anderthalb Jahren hat er gegenüber dem Euro dagegen deutlich aufgewertet. Für die vielen Unternehmen, die in Euro fakturieren und ihre Kosten in Forint tragen, ist das ein schwerer Schlag. Ich erwarte, dass die Abschlüsse 2026 vieler dieser Unternehmen deutliche Umsatz- und Gewinnrückgänge zeigen.
Die Zahlen
- Zwischen 2015 und 2021 haben sich die Wohnungspreise in Ungarn mehr als verdoppelt (×2,1) – der stärkste Anstieg in der EU.
- Anfang 2023 lag die Inflation über 25 %, der höchste Wert in der Union.
- Der Euro kostete 2025 im Schnitt 398 Forint, im Oktober 2026 rund 365. Der Forint hat also um etwa 8 % aufgewertet.
- Nach einem schwachen Jahr 2025 wuchs das BIP im ersten und zweiten Quartal 2026 um 1,7 % gegenüber dem Vorjahr.
Der kritische Punkt: die Liquidität
Wo sehen Sie das Hauptproblem des Gesetzes?
Die Vermögensteuer steht in keinem ausgewogenen Verhältnis zur Ertragskraft derjenigen, die sie zahlen müssen. Ein Vermögen zu besitzen ist das eine, jedes Jahr die Liquidität für die Steuer zu haben, etwas anderes. Und nicht jeder verfügt dauerhaft über diese Liquidität.
Ein Vermögen besteht aus Werten, die Erträge bringen, und aus Werten, die keine bringen. Viele Portfolios wurden ohne Rücksicht auf diese Unterscheidung aufgebaut, weil es bisher nicht nötig war.
Können Sie ein konkretes Beispiel nennen?
Die Steuer zahlt die natürliche Person, also der wirtschaftlich Berechtigte der Vermögenswerte. Das kann ein Unternehmer sein, aber auch ein Angestellter oder jemand, der geerbt hat. Nehmen wir den Unternehmer. Zuerst zahlt er die Steuer auf den Gewinn der Gesellschaft, dann die persönlichen Steuern auf die Dividenden. Von dem, was nach allen Steuern übrig bleibt, muss er zusätzlich das 1 % zahlen.
Gleichzeitig muss er seinen Lebensstandard finanzieren. Oft zahlt er sich kein hohes Gehalt und lebt vor allem von Dividenden. Die Steuer entzieht damit genau den Ersparnissen eine wichtige Ressource, die viele für das Alter einplanen, weil sie keine ausreichende Rente aufgebaut haben. Das sind Mechanismen, die nicht funktionieren.
Der technische Punkt
- Anteile an nicht börsennotierten Gesellschaften werden auf Basis des durchschnittlichen Gewinns der letzten drei Jahre bewertet, auch wenn dieser nicht ausgeschüttet wird. Die Steuer kann also auf einen Wert fällig werden, der nicht zu persönlicher Liquidität geworden ist.
- Der Entwurf erlaubt es, bei der Steuerbehörde (NAV) Ratenzahlung oder Stundung zu beantragen: bis zu 12 Monate, in Ausnahmefällen für Wohnungen und Gesellschaftsanteile bis zu 24. Das geschieht nicht automatisch.
Das Portfolio neu denken
Was sollten Betroffene konkret tun?
Ihr Anlageportfolio im Hinblick auf einen Liquiditätsbedarf überprüfen und neu ausrichten, den es vorher nicht gab.
Ein einfaches Beispiel: Wer Kunst liebt und in Kunstwerke investiert hat, wird beim Blick auf ein Bild an der Wand nicht mehr daran denken, wie schön es ist oder was es gekostet hat. Er wird daran denken, was es ihn jedes Jahr kostet, es dort hängen zu lassen, weil er es angeben und Steuer darauf zahlen muss. Dasselbe gilt für eine Autosammlung oder für Wohnungen, die keinen Ertrag bringen.
Man wird Papier und Stift nehmen und die Entscheidungen der vergangenen Jahre überprüfen müssen. Wahrscheinlich wird man einen Teil der Anlagen verkaufen, umschichten oder neu gewichten müssen. Einerseits, um die Steuer zahlen zu können, andererseits, um das Kapital schneller wachsen zu lassen als die Inflation. Sonst bleibt das Kapital auf dem Papier gleich, verliert aber real an Wert.
Vorsicht bei Abkürzungen
- Der Entwurf enthält eine allgemeine Missbrauchsklausel. Geschäfte oder Bewertungen, die nur dazu dienen, die Regeln zu umgehen, können angefochten werden.
- Auch die Übertragung auf ausländische Strukturen, die von Ungarn aus verwaltet werden, nimmt das Vermögen nicht von der Steuer aus. Jede Umstrukturierung muss echte wirtschaftliche Gründe haben und dokumentiert sein.
Die Aussichten
Das Gesetz ist noch ein Entwurf. Was erwarten Sie?
Wir verfolgen das Verfahren sehr aufmerksam, wie viele andere Fachleute auch. Wir hoffen, dass das Parlament die Änderungen aufgreift, die mehrere Experten bereits für notwendig erklärt haben und die bisher offenbar kein Gehör gefunden haben.
Es geht nicht um den Steuersatz: Ob 1 %, 2 % oder 0,5 % ist weniger wichtig. Entscheidend ist, dass die Steuer in ihrer Ausgestaltung tragbar und mit dem Liquiditätsmanagement eines Unternehmers vereinbar ist. Sonst riskieren wir, dass Unternehmen, die durch Konjunktur und Wechselkurs ohnehin unter Druck stehen, nicht mehr durchhalten. Der Unternehmer ist der Motor der Wirtschaft: Er braucht Vertrauen und Entwicklungsperspektiven.
„Der Steuersatz ist nicht der Punkt. Entscheidend ist, dass die Steuer für die Liquidität eines Unternehmers tragbar ist.“
Wie die ITL Group helfen kann
Was kann die ITL Group für Betroffene tun?
Wir können auf mehreren Ebenen und integriert helfen. Wir analysieren das Gesetz und geben im Einzelfall eine steuerliche Einschätzung seiner Auswirkungen. Über unseren Immobilienbereich erstellen wir Immobiliengutachten, über unseren Beratungsbereich Unternehmensbewertungen. Gemeinsam mit spezialisierten Partnern beraten und unterstützen wir zudem bei der Gestaltung des Portfolios.
Wir verkaufen und kaufen keine Finanzprodukte: Das ist nicht unser Geschäft. Unsere Aufgabe ist es, gemeinsam mit dem Unternehmer zu überlegen, wie er sein Vermögen neu ordnet, um die Zukunft besser auszubalancieren.
Die Unterstützung der ITL Group
- ITL Tax Advisor: Analyse der persönlichen Situation, Schätzung der Steuer, Einschätzung zu Vorschriften und Fristen.
- ITL Real Estate: unabhängige Immobiliengutachten, hilfreich, wenn der NAV-Wert nicht dem Markt entspricht.
- ITL Consulting: Bewertung von Gesellschaftsanteilen nach der gesetzlichen Formel oder, wo zulässig, durch ein unabhängiges Gutachten.
- Spezialisierte Partner: Analyse der Vermögensstruktur und des Liquiditätsbedarfs über die Jahre.
Nähert sich Ihr Vermögen dem Freibetrag von 1 Milliarde Forint?
Kontaktieren Sie uns für eine erste vertrauliche Analyse Ihrer Situation. Schreiben Sie an a.farina@itlgroup.hu oder rufen Sie uns an: (+36 1) 269 5679.
Diese Informationen beruhen auf dem am 6. Oktober 2026 zur öffentlichen Konsultation veröffentlichten Gesetzentwurf und können sich im parlamentarischen Verfahren noch ändern. Sie stellen keine Steuerberatung dar.
Recent posts
