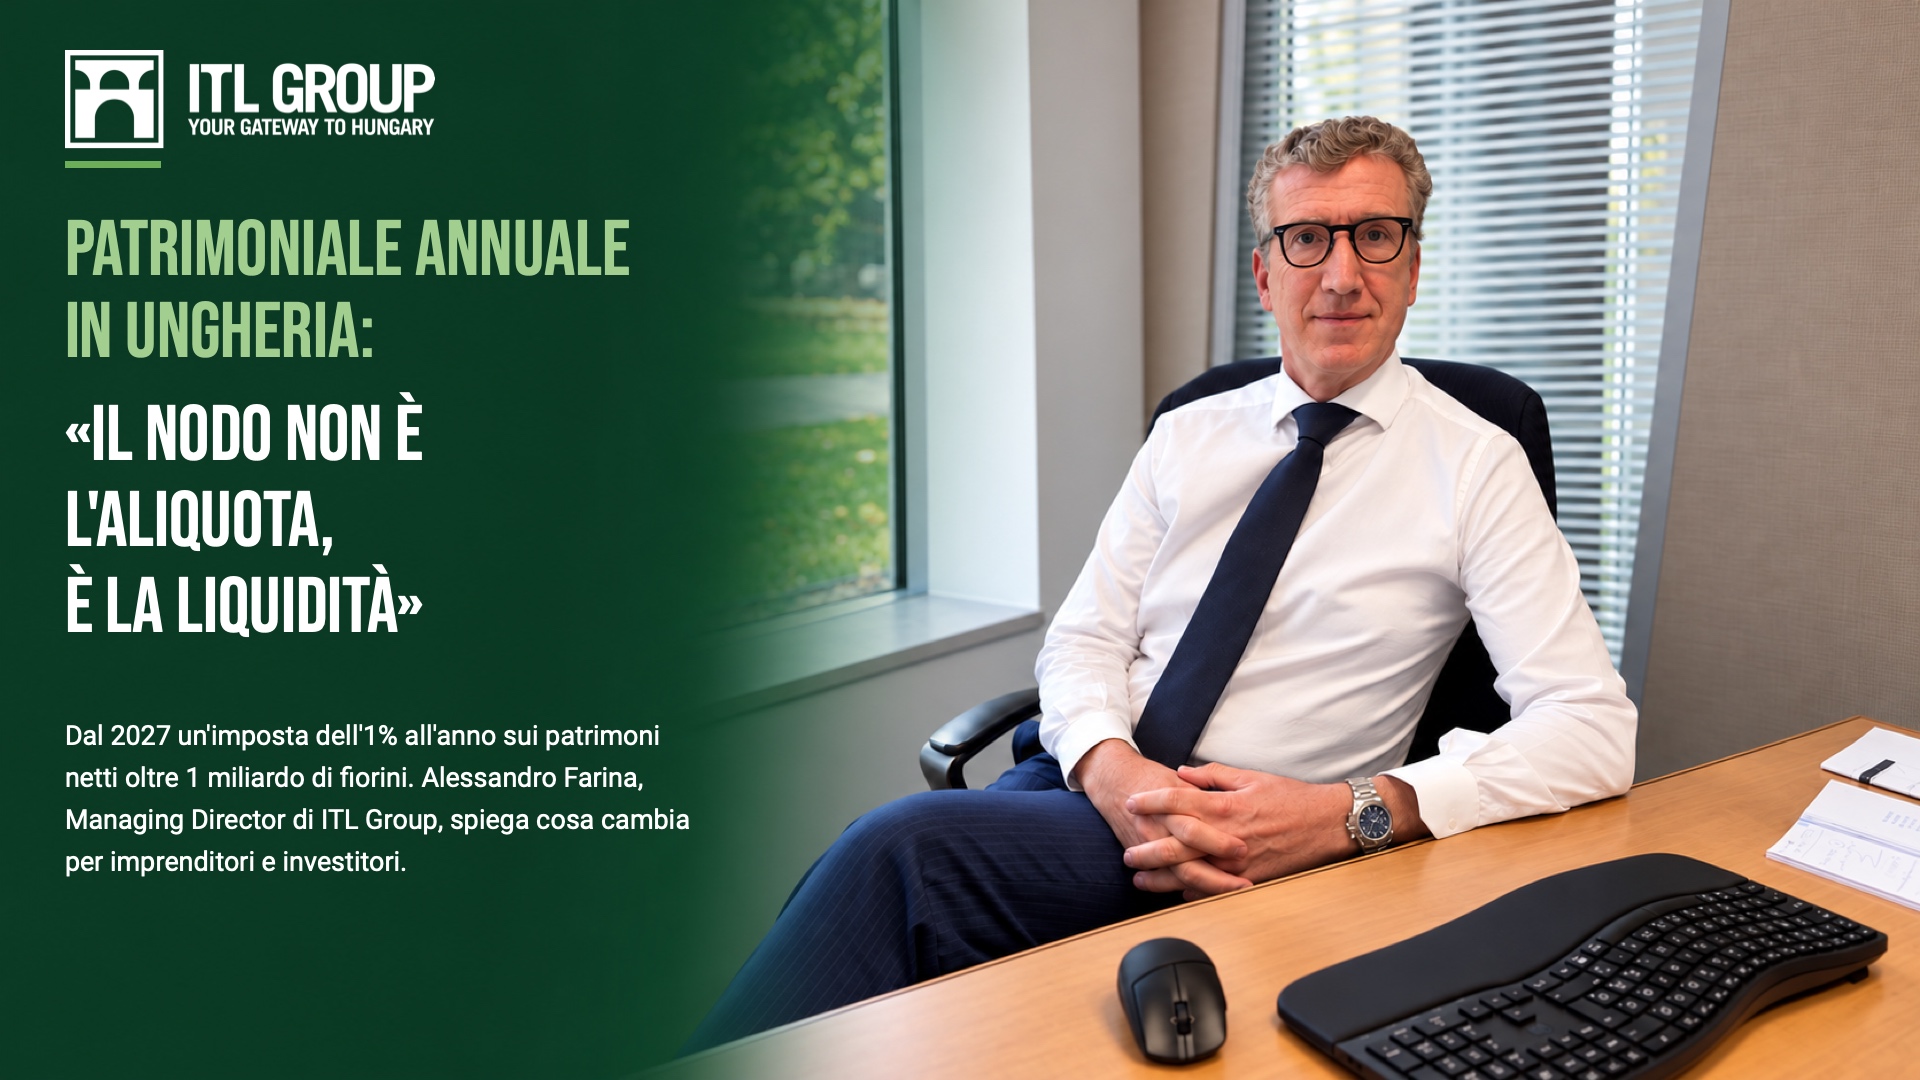
Dal 2027 un’imposta dell’1% all’anno sui patrimoni netti oltre 1 miliardo di fiorini. Alessandro Farina, Managing Director di ITL Group, spiega cosa cambia per imprenditori e investitori.
Il 6 ottobre 2026 il governo ungherese ha presentato il progetto di legge sull’imposta patrimoniale (vagyonadó), subito posto in consultazione pubblica. Se approvato nella forma attuale, entrerà in vigore il 15 dicembre 2026. Il patrimonio sarà fotografato al 31 dicembre 2026 e la prima dichiarazione, con il relativo versamento, andrà presentata entro il 31 agosto 2027.
La misura riguarda una platea ristretta: secondo la valutazione d’impatto del Ministero delle Finanze, circa 15.000 persone fisiche e 2.000 strutture di gestione patrimoniale. Per chi rientra nella soglia, però, cambia il modo di pensare il patrimonio. Ne abbiamo parlato con Alessandro Farina, Managing Director di ITL Group, che ogni giorno affianca imprenditori italiani e internazionali attivi in Ungheria.
La proposta in sintesi
- Chi paga: le persone fisiche residenti in Ungheria, su tutto il patrimonio mondiale. Chi non risiede in Ungheria, di qualunque nazionalità, paga solo sugli immobili ungheresi e sulle quote di società ungheresi (o di società estere che possiedono immobili in Ungheria), se il loro valore netto supera la soglia. Trust e fondazioni private sono contribuenti autonomi. I coniugi sono tassati separatamente, ciascuno con la propria soglia.
- Soglia: patrimonio netto oltre 1 miliardo di fiorini (circa 2,7 milioni di euro al cambio attuale). L’imposta si calcola solo sulla parte che supera la soglia.
- Aliquote: 1% fino a 100 miliardi di fiorini, 1,5% oltre.
- Cosa rientra: immobili (anche l’abitazione principale), quote societarie, liquidità, titoli, cripto-attività e beni detenuti all’estero. Rientrano anche opere d’arte, collezioni e gioielli oltre 3 milioni di fiorini per singolo pezzo e veicoli oltre 10 milioni.
- Società non quotate: il valore si calcola con una formula: un terzo patrimonio netto e due terzi valore reddituale, basato sulla media degli utili degli ultimi tre anni.
- Deduzioni: i debiti documentati riducono la base. Le imposte locali sugli immobili e la tassa sui veicoli si scalano dall’imposta.
- Un esempio: con un patrimonio netto di 5 miliardi di fiorini l’imposta annua è di 40 milioni di fiorini, circa 110.000 euro.
Fonte: progetto di legge del 6 ottobre 2026. Il testo è in consultazione e può cambiare.
Una tassa ogni anno, non una tantum
Quali sono state le prime reazioni dei vostri clienti?
Le prime reazioni, come sempre le più emotive e immediate, sono state forti. Molti imprenditori che assistiamo sono rimasti colpiti soprattutto da un aspetto: si tratta di un’imposta annuale. Non è un prelievo una tantum, come quelli che alcuni paesi hanno adottato in passato in momenti di emergenza.
Imposte sul patrimonio esistono già in Europa. Perché qui fanno più discutere?
È vero, esistono già in Europa, con modalità in parte simili e in parte diverse. Ma sono state introdotte in economie più consolidate, dove la ricchezza è più matura. In Ungheria siamo in gran parte alla prima generazione di persone che stanno creando e accumulando un patrimonio importante.
Questa capacità di accumulo è stata resa possibile anche da un sistema fiscale finora conveniente: l’imposta sulle società e quella sul reddito delle persone fisiche sono basse. Grazie a questa combinazione molti imprenditori hanno potuto risparmiare e costruire un patrimonio. E questa non è certo una colpa: il Paese ha scelto questo sistema e chi ha investito qui ne ha beneficiato.
Il sistema fiscale ungherese
- In Ungheria l’imposta sulle società è al 9%, la più bassa dell’UE. L’imposta sul reddito delle persone fisiche è una flat tax del 15%.
Il contesto: prezzi, cambio e crescita
In quale contesto economico arriva la misura?
Il problema, come spesso accade in Ungheria, è la tendenza a trasformare tutto in tempi molto stretti, creando uno shock. Lo abbiamo visto negli ultimi anni: salari, prezzi al consumo e immobili sono cresciuti a un ritmo che il Paese non aveva mai conosciuto. Accelerazioni così rapide non sono mai sane, soprattutto quando l’economia cresce poco. Le aziende si trovano con costi in salita e una domanda che non accelera.
A questo si aggiunge il cambio. Per anni il fiorino si è svalutato in modo graduale e relativamente prevedibile. Nell’ultimo anno e mezzo si è invece rafforzato in modo marcato sull’euro. Per le molte aziende che fatturano in euro e sostengono i costi in fiorini è un colpo duro. Mi aspetto che i bilanci 2026 di molte di loro mostrino un calo significativo di fatturato e utili.
I numeri
- Tra il 2015 e il 2021 i prezzi delle abitazioni in Ungheria sono più che raddoppiati (×2,1), il rialzo maggiore dell’UE.
- All’inizio del 2023 l’inflazione ha superato il 25%, il valore più alto dell’Unione.
- L’euro valeva in media 398 fiorini nel 2025; a ottobre 2026 ne vale circa 365. Il fiorino si è quindi rafforzato di circa l’8%.
- Dopo un 2025 debole, il PIL è cresciuto dell’1,7% su base annua nel primo e nel secondo trimestre 2026.
Il punto critico: la liquidità
Dove vede la criticità principale della legge?
La patrimoniale è sbilanciata rispetto alla capacità reddituale di chi dovrà pagarla. Un conto è possedere un patrimonio, un altro è avere ogni anno la liquidità per pagare l’imposta. E non tutti hanno questa liquidità in modo continuativo.
Un patrimonio è fatto di beni che producono reddito e di beni che non ne producono. Molti portafogli non sono stati costruiti tenendo conto di questa distinzione, perché finora non era necessario.
Può fare un esempio concreto?
L’imposta la paga la persona fisica, cioè il titolare effettivo dei beni. Può essere un imprenditore, ma anche un dipendente o chi ha ricevuto un’eredità. Prendiamo l’imprenditore. Prima paga l’imposta sugli utili della società, poi le imposte personali sui dividendi. Con quello che resta, dopo tutte le imposte, deve pagare anche l’1%.
Nel frattempo deve continuare a sostenere il proprio tenore di vita. Spesso non si assegna uno stipendio elevato e vive soprattutto di dividendi. L’imposta sottrae così una risorsa importante proprio ai risparmi, che molti contano di usare per la vecchiaia perché non hanno costruito una pensione adeguata. Sono meccanismi che non funzionano.
Il dato tecnico
- Le quote di società non quotate sono valutate in base agli utili medi degli ultimi tre anni, anche se non vengono distribuiti. L’imposta può quindi essere dovuta su un valore che non si è tradotto in liquidità personale.
- Il progetto prevede la possibilità di chiedere al NAV una rateizzazione o un rinvio: fino a 12 mesi, o 24 in casi eccezionali per abitazioni e quote societarie. Non è automatica.
Rileggere il portafoglio
Che cosa dovrebbe fare, in concreto, chi rientra nell’imposta?
Rivedere e riposizionare il proprio portafoglio di investimenti in funzione di un fabbisogno di liquidità che prima non c’era.
Faccio un esempio semplice. Chi è appassionato d’arte e ha investito in opere, guardando un quadro alla parete non penserà più a quanto è bello o a quanto l’ha pagato. Penserà a quanto gli costa ogni anno tenerlo appeso, perché dovrà dichiararlo e pagarci l’imposta. Lo stesso vale per una collezione di automobili o per appartamenti che non rendono.
Bisognerà prendere carta e penna e rileggere le scelte fatte negli anni. Probabilmente servirà vendere, trasformare o ribilanciare una parte degli investimenti. Da un lato per poter pagare l’imposta, dall’altro per far crescere il capitale più dell’inflazione. Altrimenti il capitale resta uguale sulla carta, ma in termini reali perde valore.
Attenzione alle scorciatoie
- Il progetto contiene una clausola antielusiva generale. Operazioni o valutazioni fatte al solo scopo di aggirare le regole possono essere contestate.
- Anche il trasferimento in strutture estere gestite dall’Ungheria non esclude i beni dall’imposta. Ogni riorganizzazione deve avere ragioni economiche reali ed essere documentata.
Le prospettive
La legge è ancora un progetto. Che cosa vi aspettate?
Stiamo seguendo l’iter con grande attenzione, come molti altri professionisti. Ci auguriamo che il Parlamento accolga le modifiche che diversi esperti hanno già indicato come necessarie e che finora non sembrano essere state ascoltate.
Il punto non è l’aliquota: che sia l’1%, il 2% o lo 0,5% conta meno. Conta che l’imposta sia sostenibile nelle modalità e compatibile con la gestione della liquidità di un imprenditore. Altrimenti rischiamo che aziende già messe alla prova dalla congiuntura e dal cambio non riescano più a reggere. L’imprenditore è il motore dell’economia: ha bisogno di fiducia e di prospettive di sviluppo.
«Non è l’aliquota il punto. Conta che l’imposta sia sostenibile per la liquidità di un imprenditore.»
Come può aiutare ITL Group
Che cosa può fare ITL Group per chi si trova in questa situazione?
Possiamo intervenire su più fronti, in modo integrato. Studiamo la legge e diamo un parere fiscale sul suo impatto, caso per caso. Ci occupiamo della perizia degli immobili attraverso la nostra divisione immobiliare e della valutazione delle aziende attraverso la divisione consulting. Insieme a partner dedicati possiamo poi offrire consiglio e sostegno nella progettazione del portafoglio.
Non vendiamo né compriamo prodotti finanziari: non è il nostro mestiere. Il nostro ruolo è ragionare con l’imprenditore su come riorganizzare le proprie disponibilità per bilanciare meglio il futuro.
Il supporto di ITL Group
- ITL Tax Advisor: analisi della posizione personale, calcolo dell’imposta stimata, parere sulla normativa e sulle scadenze.
- ITL Real Estate: perizie indipendenti sugli immobili, utili quando il valore NAV non rispecchia il mercato.
- ITL Consulting: valutazione delle quote societarie secondo la formula di legge o con perizia indipendente, dove ammessa.
- Partner dedicati: analisi della composizione del patrimonio e del fabbisogno di liquidità negli anni.
Il vostro patrimonio si avvicina alla soglia di 1 miliardo di fiorini?
Contattateci per una prima analisi riservata della vostra posizione. Scriveteci a a.farina@itlgroup.hu o chiamate il (+36 1) 269 5679.
Le informazioni si basano sul progetto di legge pubblicato il 6 ottobre 2026 per la consultazione pubblica e possono cambiare durante l’iter parlamentare. Non costituiscono consulenza fiscale.
Recent posts